L’équation gagnant-gagnant… à condition d’agir vite
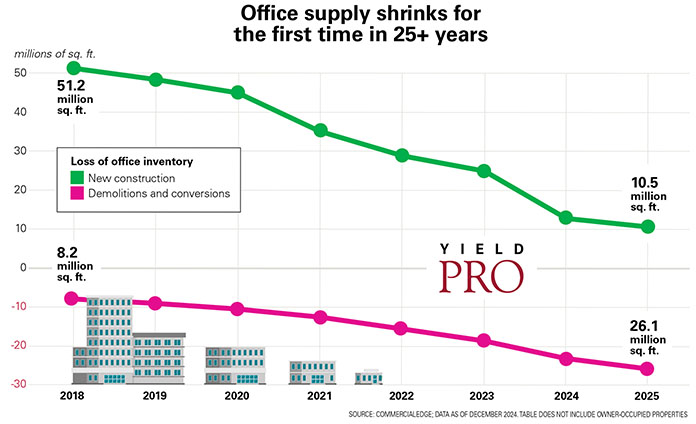
Pourquoi parler à nouveau des États-Unis ? Parce qu’avec l’enquête “Office oversupply & housing undersupply: Double bull’s eye” (Yield PRO Magazine, 30 juin 2025), on assiste à un tournant historique : pour la première fois en 30 ans, le stock de bureaux diminue outre-Atlantique. Démolitions + conversions > nouvelles constructions.
3 voyants au rouge… et une opportunité verte
- Vacance record : 20,4 % fin 2024 (28,8 % à San Francisco).
- Construction neuve en chute libre : plus bas volume lancé depuis deux décennies.
- Besoin criant de logements : +70 700 unités issues de conversions attendues rien que pour 2025.
Ce qui fait la différence
Incitations “hard discount”
Jusqu’à – 90 % de taxe foncière pendant 35 ans à New York (programme 467-m) ; Boston, D.C., Seattle et consorts alignent gels, TIF, bonus de densité.
Sélection chirurgicale des actifs
Environ 30 % des tours 1970 répondent au triptyque structure façade / profondeur de plateau / accès lumière – les fameux “Goldilocks”.
Timing serré
Les banques vont liquider les actifs B/C d’ici 2-3 ans, ouvrant une fenêtre idéale pour racheter bas, convertir vite et stabiliser les centres-villes.
Pour nos lecteurs européens
Question de modèle : peut-on coupler un abattement fiscal fort à une exigence carbone (réemploi, bas-carbone) pour accélérer ET verdir la TBL ?
Question de timing : faut-il lancer des “zones test” (permis accéléré, bonus de gabarit) avant de généraliser ?
Question de gouvernance : qui porte le risque initial – ville, banque publique, opérateur privé ? Les réponses divergent… et vos retours terrains nous intéressent.
Retrouvez toutes nos actualités dans votre boîte